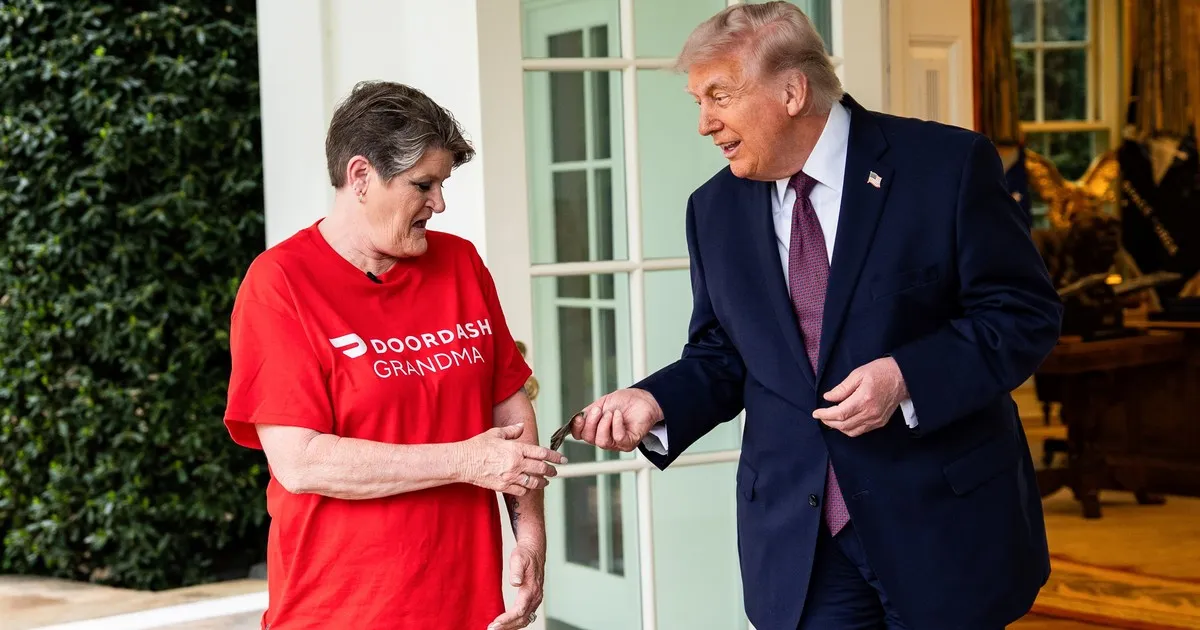

El Servicio de Impuestos Internos de Estados Unidos (IRS) estableció una deducción de hasta 25.000 dólares anuales para trabajadores que reciben propinas en aproximadamente 70 ocupaciones, vigente hasta el año fiscal 2028. La medida, conocida como ‘No tax on tips’, fue incluida en la legislación ‘Big Beautiful Bill’ promulgada por el presidente Donald Trump en 2025.
El Servicio de Impuestos Internos de Estados Unidos (IRS) estableció una deducción de hasta 25.000 dólares anuales para trabajadores que reciben propinas en aproximadamente 70 ocupaciones, según las normas vigentes hasta el año fiscal 2028.
La medida, denominada ‘No tax on tips’, fue incluida en la legislación ‘Big Beautiful Bill’ que el presidente Donald Trump promulgó en 2025. Esa ley también determinó deducciones estándar más altas, tramos impositivos actualizados por inflación y aumentos en créditos fiscales como el Crédito Tributario por Ingreso del Trabajo (EITC) y el Crédito por Menor de Edad (CTC). Además, estableció otro alivio fiscal de hasta 12.500 dólares en ingresos por horas extras, que comienza a reducirse cuando los contribuyentes superan los 150.000 dólares anuales.
En abril de 2026, durante un acto en Las Vegas, Trump afirmó que «las recientes rebajas fiscales han elevado los reembolsos de impuestos de miles de empleados». Respecto de camareros, bartenders y empleados de casinos, agregó: «Ellos recibieron los mayores reembolsos de impuestos de sus vidas».
Requisitos para acceder al beneficio
Según lo establecido, el beneficio comprende a quienes hayan ganado menos de 150.000 dólares en el año fiscal 2025. El Departamento del Tesoro informó que el reembolso impositivo promedio superará los 3.400 dólares, unos 340 dólares más que el año fiscal anterior.
En septiembre de 2026, el Departamento del Tesoro publicó directrices que limitan la cantidad de trabajadores que reciben propinas y que podrán acogerse al beneficio, según la agencia de noticias AP. El monto máximo de 25.000 dólares se reduce gradualmente para quienes tienen un ingreso bruto ajustado modificado superior a 150.000 dólares (300.000 dólares en el caso de declaración conjunta de una pareja casada). Para calificar, la propina debe provenir de una de las ocupaciones incluidas en una lista elaborada por el Tesoro.
Entre las ocupaciones incluidas se encuentran:
- Sumilleres y camareros de cócteles.
- Pasteleros y panaderos.
- Trabajadores de bingo.
- Bailarines de discoteca.
- DJ.
- Payasos.
- Podcasters e influencers.
- Acomodadores.
- Jardineros y electricistas.
- Organizadores de bodas.
- Empleadas domésticas.
- Asistentes de cuidado personal y masajistas.
- Instructores de yoga, paracaidismo y esquí.
- Empleados de estacionamientos.
- Repartidores.
Para ser deducible, la propina debe ser voluntaria, por lo que quedan excluidas las obligatorias o automáticas. «Sin embargo, los sistemas de reparto de propinas y acuerdos similares sí califican, siempre que se declaren al IRS y sean voluntarios», aclaró AP.
Otro requisito es el modo de recepción: debe entregarse en efectivo, cheque, tarjeta de débito, tarjeta de regalo o cualquier artículo canjeable por una cantidad fija de dinero, a diferencia de los activos digitales. Tampoco se consideran propinas las cantidades recibidas por actividades ilegales, servicios de prostitución o actividades pornográficas.
La rebaja solo incluye las propinas informadas al empleador y registradas en el Formulario W-2. El IRS seguirá recaudando los impuestos sobre la nómina, que financian el Seguro Social y Medicare, junto con los impuestos estatales y locales.
Los analistas presupuestarios del Congreso proyectan que la disposición aumentaría el déficit en 40.000 millones de dólares hasta 2028. El Comité Conjunto de Impuestos, un organismo no partidista, estimó que la deducción por propinas costará 32.000 millones de dólares en 10 años.